

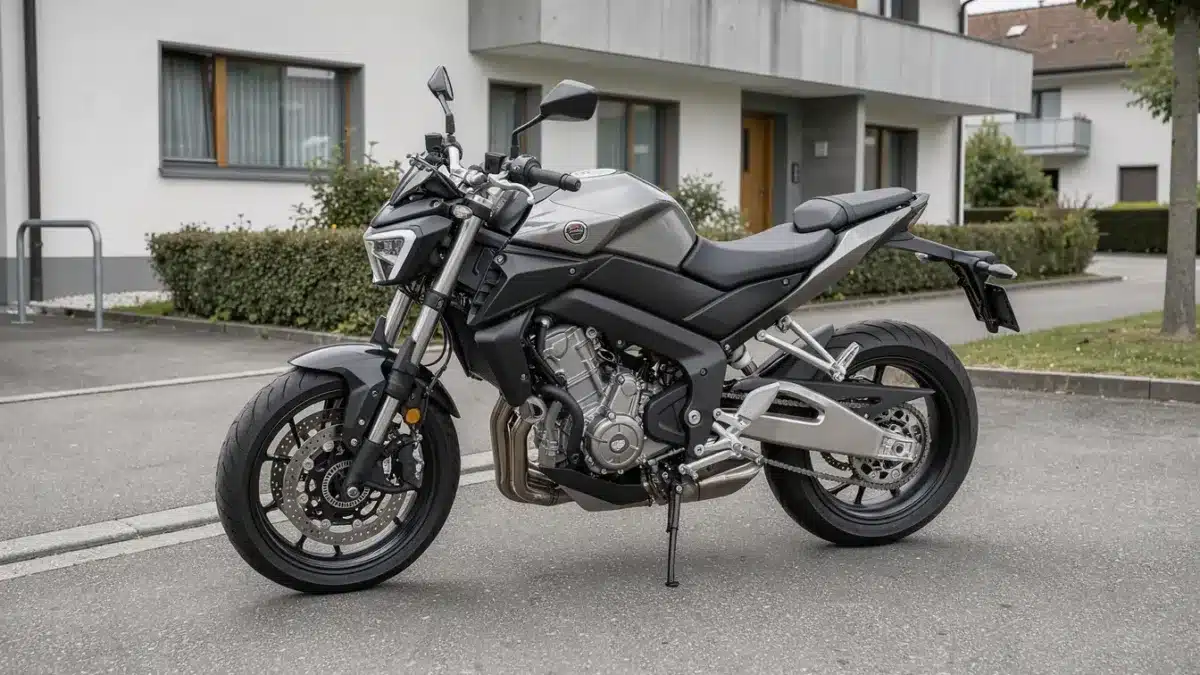
👉 Résumé de l’article : Assurer sa moto en Suisse passe d’abord par la RC moto, obligatoire pour immatriculer et rouler. Cette couverture indemnise les dommages causés à des tiers, mais jamais vos propres dégâts. La casco partielle protège surtout contre le vol, l’incendie ou certains sinistres selon le contrat ; la casco complète ajoute la collision. Le bon choix dépend surtout de la valeur de la moto, d’un éventuel leasing, de la franchise et de votre marge de sécurité financière.
Ce qui est obligatoire : la RC moto
La responsabilité civile moto est obligatoire pour faire immatriculer un deux-roues et prendre la route en Suisse. Cette RC moto couvre les dommages causés à des tiers, qu’il s’agisse de blessures ou de dégâts matériels. Sans attestation d’assurance, l’immatriculation n’avance pas et le véhicule ne peut pas être admis à la circulation.
La limite est simple : la RC ne paie jamais vos propres dégâts ni ceux de votre moto. Si vous chutez seul, si votre carénage est abîmé ou si votre machine est volée, il faut d’autres garanties. Vérifiez aussi les modalités cantonales et les cas particuliers selon la catégorie du véhicule, car les exigences peuvent varier selon l’usage et le type de deux-roues. Les dommages à des tiers restent donc le cœur de cette couverture, pas votre protection personnelle.
Les couvertures utiles : casco partielle (vol, incendie, vandalisme), casco complète, équipement du pilote
La casco partielle protège surtout contre les risques extérieurs, tandis que la casco complète ajoute vos propres dégâts de collision. Sur une moto récente, financée ou souvent garée dehors, cette différence change tout au moment du sinistre. Je regarde toujours aussi la prise en charge de l’équipement du pilote, car un casque ou un blouson abîmés pèsent vite dans la facture.
Aide au choix
Quelle assurance moto choisir en Suisse ?
Répondez à quelques questions pour voir si la RC seule, la casco partielle ou la casco complète vous correspond le mieux.
| Garantie | Ce qu’elle apporte | À vérifier dans le contrat |
|---|---|---|
| Casco partielle | Vol, incendie, vandalisme et autres événements prévus | Liste exacte des cas couverts, exclusions et conditions de sécurité |
| Casco complète | Ajoute les dégâts de collision sur votre propre moto | Franchise, valeur d’indemnisation et cas de perte totale |
| Équipement du pilote | Casque, blouson, gants ou bagagerie selon l’offre | Plafonds, objets couverts et preuves d’achat demandées |
| Accident du conducteur et du passager | Complète la RC si votre protection personnelle ne suffit pas | Cumul avec vos autres couvertures et limites d’indemnisation |
La valeur d’indemnisation mérite la même vigilance que la garantie elle-même : valeur actuelle, valeur à neuf ou formule intermédiaire, le contrat ne rembourse pas toujours de la même façon. Je conseille aussi de vérifier chaque accessoire monté sur la moto. Un éclairage modifié, par exemple, doit rester conforme : contrôlez la légalité du stroboscope moto, car un équipement non conforme peut compliquer la prise en charge en cas de contrôle ou de sinistre.
Une moto en leasing appelle souvent une couverture plus large, car le financeur veut limiter le risque de perte. Dans ce cas, la casco complète et certaines garanties annexes deviennent plus cohérentes qu’une simple protection minimale. Le bon réflexe : lire les exclusions avant de comparer le prix affiché.
Les critères qui font varier la prime : cylindrée, âge, expérience, canton, usage saisonnier
La prime dépend d’abord du risque perçu par l’assureur. Deux motos identiques peuvent donc coûter très différemment selon le conducteur, le lieu de stationnement et l’usage réel. En Suisse, la cylindrée n’explique pas tout : l’âge du pilote, son expérience, le canton et la fréquence d’utilisation pèsent souvent autant que la moto elle-même.
- La cylindrée et le type de moto influencent le niveau de risque estimé, surtout sur les modèles puissants ou très exposés.
- L’âge du conducteur et son expérience comptent fortement : un jeune motard paie souvent plus qu’un profil ancien.
- Le canton et le stationnement jouent aussi : garage fermé, rue ou parking collectif ne racontent pas la même histoire à l’assureur.
- L’usage saisonnier et le kilométrage annuel font bouger la prime, surtout si la moto sert au quotidien ou reste sortie seulement quelques mois.
- La valeur du deux-roues et son financement peuvent encore modifier le tarif, sans que l’âge de la moto suffise à prévoir le coût.
Pour voir comment ces critères se traduisent dans les offres du marché, la page d’un courtier indépendant sur l’assurance moto en Suisse détaille les couvertures proposées aux motards. Le bon réflexe reste le même : comparer à profil identique, sinon les écarts de prix n’ont plus de sens.
Astuces pour payer moins cher (plaques interchangeables, suspension hivernale, franchise)
La bonne méthode pour payer moins cher, c’est de jouer sur les paramètres du contrat, pas de couper la protection utile. Commencez par choisir une franchise que vous pouvez absorber sans vous mettre en difficulté après un sinistre. Sur une moto garée dehors ou souvent exposée, gardez les garanties qui comptent vraiment, puis regardez les rabais liés au stationnement, à l’antivol ou à votre profil de conduite.
La suspension hivernale peut faire baisser la facture, mais seulement si la moto reste réellement immobilisée plusieurs mois et si l’assureur l’accepte. Les plaques interchangeables valent aussi le coup d’œil pour certains usages, à condition qu’elles correspondent à votre configuration et à votre rythme de roulage. En pratique, mieux vaut vérifier ce point avant de signer, car le gain dépend beaucoup de votre usage réel et du contrat.
💡 Conseil de pro : Je vérifie toujours deux choses avant d’arbitrer la prime : la franchise maximale que je peux payer si la moto tombe, et les rabais réellement accordés pour le stationnement ou l’antivol. Sur une machine utilisée toute l’année, je préfère garder une couverture solide plutôt que traquer un petit gain qui coûte cher au premier pépin.
Comparer avant de signer
Comparer une assurance moto ne se limite pas à regarder la prime affichée. Deux devis peuvent sembler proches et pourtant couvrir des réalités très différentes : franchises, exclusions, accessoires, assistance et valeur d’indemnisation. Sur une moto, le vrai coût se cache souvent dans les petites lignes du contrat.
- Demandez au moins deux ou trois devis sur une base identique, avec la même moto et le même conducteur.
- Comparez la prime, mais aussi les franchises, les exclusions et la valeur d’indemnisation en cas de vol ou de perte totale.
- Vérifiez les garanties complémentaires : assistance, protection du bonus, accessoires et équipement du pilote.
- Contrôlez les conditions de stationnement, de vol et d’usage saisonnier, surtout si la moto dort dehors.
- Lisez les plafonds et les limites d’indemnisation pour éviter une mauvaise surprise après sinistre.
Mettez les offres en face à face, puis vérifiez chaque ligne utile du contrat. Une fois le bon choix fait, demandez l’attestation d’assurance et transmettez-la pour l’immatriculation : sans ce document, le dossier n’avance pas.
Questions fréquentes
Comment assurer sa 50 cm³ en Suisse ?
Une 50 cm³ doit être couverte par une responsabilité civile pour être immatriculée et circuler. Selon l’usage et la valeur du deux-roues, une casco peut ensuite se discuter.
La protection juridique est-elle utile à moto ?
Oui, surtout si vous voulez être aidé en cas de litige après un sinistre, avec un vendeur, ou lors d’un désaccord sur les responsabilités. Vérifiez toutefois les exclusions et les plafonds.
Comment vérifier la valeur d’indemnisation au contrat ?
Lisez la clause d’indemnisation: valeur actuelle, valeur à neuf ou autre formule. Regardez aussi la durée d’application, les franchises et ce qui se passe en cas de perte totale.
Faut-il déclarer l’équipement et les accessoires ?
Oui, dès qu’ils ont de la valeur. Casque, blouson, top-case ou valises peuvent être couverts, mais seulement si le contrat les mentionne et si le plafond déclaré est suffisant.


